Екологічний податок за котли: ставимо крапку
26.07.2019 | 09:26

Суб’єкти господарювання, які використовують автономні системи опалення, зокрема, твердопаливні, рідкопаливні, газові котли чи печі, повинні обчислювати, нараховувати та сплачувати до бюджету екологічний податок, а також складати податкову звітність по цьому платежу.
Об’єктом та базою оподаткування, зокрема, є обсяги та види забруднюючих речовин, які викидаються в атмосферне повітря стаціонарними джерелами.
При практичному застосуванні терміну «стаціонарне джерело забруднення» в умовах розділу VІІІ «Екологічний податок» Податкового кодексу слід враховувати, що «стаціонарне джерело забруднення – підприємство, цех, агрегат, установка або інший нерухомий об’єкт, що зберігає свої просторові координати протягом певного часу і здійснює викиди забруднюючих речовин в атмосферу та/або скиди забруднюючих речовин у водні об’єкти».
До стаціонарних джерел забруднення відносяться й автономні системи опалення незалежно від потужності опалювального пристрою та виду пального, при спалюванні якого утворюються та викидаються в атмосферне повітря забруднюючи речовини, або суміш таких речовин.
Звертаємо увагу, що ст. 11 ЗУ «Про охорону атмосферного повітря» передбачено, що викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами можуть здійснюватися після отримання дозволу, виданого суб’єкту господарювання обласними, Київською, Севастопольською міськими державними адміністраціями. Тобто власник приміщення повинен мати дозвіл на викиди забруднюючих речовин в атмосферне повітря, що дає право суб’єктам господарювання експлуатувати об’єкти, з яких надходять в атмосферне повітря забруднюючі речовини або їх суміші, за умови дотримання встановлених відповідних нормативів гранично допустимих викидів та вимог до технологічних процесів.
Отже суб’єкти господарювання у випадку використання автономної системи опалення, мають об’єкт оподаткування екологічним податком – обсяги забруднюючих речовин, що утворюються й викидаються в атмосферне повітря при згорянні палива (газу, дров, вугілля, мазуту тощо) та є платниками екологічного податку (незалежно від отримання дозволу на викиди забруднюючих речовин в атмосферне повітря стаціонарним джерелом забруднення).
У разі коли платник екологічного податку не має дозволу на викиди в атмосферне повітря забруднюючих речовин стаціонарними джерелами забруднення, він самостійно визначає обсяги викидів на підставі методичних роз’яснень.
Нагадуємо, що ставки податку за викиди в атмосферне повітря забруднюючих речовин стаціонарними джерелами визначені ст. 243 Податкового кодексу.
Методичні роз’яснення обчислення обсягів викидів забруднюючих речовин в атмосферне повітря стаціонарними джерелами викиду.
Обчислюють «стаціонарний» екоподаток платники самостійно щокварталу. Формулу для його розрахунку беруть з п. 249.3 ПКУ
де ∑ — знак суми;
Мі — фактичний обсяг викидів і-тої забруднюючої речовини в тоннах (т);
Нпі — ставки податку в поточному році за тонну і-тої забруднюючої речовини у гривнях з копійками.
Основний показник у наведеній формулі — фактичний обсяг викидів кожної з речовин, що забруднюють повітря (Mi).
Так для обчислення Mi слід використати таку спрощену формулу:
Mi = 10-6 kiBQr,
де ki — показник емісії і-тої забруднюючої речовини, г/ГДж;
B — витрата палива за звітний період, т;
Qr — нижча робоча теплота згоряння палива, МДж/кг.
Вихідні дані для обчислення «стаціонарного» екоподатку
|
Забруднююча речовина |
Показник емісії kі |
Ставка екоподатку Нпі, грн./т з 01.01.2019 р. |
||
|
назва |
код |
умовне позначення |
числове значення, г/ГДж |
|
|
Природний газ (нижча робоча теплота згоряння Qr = 45,75 МДж/кг) |
||||
|
Азоту оксиди |
243.1.001 |
kNOx |
64,311 |
2451,84 |
|
Вуглецю окис |
243.1.009 |
kCO |
248,75 |
92,37 |
|
Двоокис вуглецю |
243.4.001 |
kCO2 |
58748,13 |
10 |
|
Оксид діазоту |
243.2.002 |
kN2O |
0,1 |
2451,84 |
|
Метан |
243.1.010 |
kCH4 |
1,0 |
138,57* |
|
Мазут (нижча робоча теплота згоряння Qr = 38,78 МДж/кг) |
||||
|
Азоту оксиди |
243.1.001 |
kNOx |
64,311 |
2451,84 |
|
Вуглецю окис |
243.1.009 |
kCO |
318,4 |
92,37 |
|
Двоокис вуглецю |
243.4.001 |
kCO2 |
76662,63 |
10 |
|
Оксид діазоту |
243.2.002 |
kN2O |
0,6 |
2451,84 |
|
Метан |
243.1.010 |
kCH4 |
3,0 |
138,57* |
|
Неметанові леткі органічні речовини (НМЛОР) |
243.2.004 |
kНМЛОР |
10,0 |
138,57 ** |
|
Суспендовані тверді частинки (сажа) |
243.1.012 |
kсажі |
405,81 |
92,37 |
|
Ангідрид сірчистий |
243.1.003 |
kSO2 |
500,26 |
2451,84 |
|
Кам’яне або буре вугілля (нижча робоча теплота згоряння Qr = 20,47 МДж/кг) |
||||
|
Азоту оксиди |
243.1.001 |
kNOx |
100,90 |
2451,84 |
|
Вуглецю окис |
243.1.009 |
kCO |
1871,5 |
92,37 |
|
Двоокис вуглецю |
243.4.001 |
kCO2 |
93740,0 |
10 |
|
Оксид діазоту |
243.2.002 |
kCO2 |
1,4 |
2451,84 |
|
Метан |
243.1.010 |
kCH4 |
1,0 |
138,57* |
|
Неметанові леткі органічні речовини (НМЛОР) |
243.2.004 |
kНМЛОР |
600,0 |
138,57 ** |
|
Суспендовані тверді частинки (сажа) |
243.1.012 |
kсажі |
2305,9 |
92,37 |
|
Ангідрид сірчистий |
243.1.003 |
kSO2 |
2506,0 |
2451,84 |
|
Дрова для опалення (нижча робоча теплота згоряння Qr = 15 МДж/кг) |
||||
|
Азоту оксиди |
243.1.001 |
kNOx |
200 |
2451,84 |
|
Вуглецю окис |
243.1.009 |
kCO |
195 |
92,37 |
|
Двоокис вуглецю |
243.4.001 |
kCO2 |
103143,63 |
10 |
|
Суспендовані тверді частинки (сажа) |
243.1.012 |
kсажі |
1309,356 |
92,37 |
|
* Ставку встановлено згідно з п. 243.1 ПКУ як для забруднюючої речовини угрупування «вуглеводні» відповідно до наказу Міністерства екології та природних ресурсів України від 14.03.2002 № 104, зареєстрованим у Міністерстві юстиції України 01.04.2002 за № 322/6610. ** Ставка встановлена згідно з п. 243.4 ПКУ як для забруднюючої речовини ІV класу небезпечності. |
||||
якщо котел працює на природному газі, необхідно перевести в тонни його фактичну витрату за лічильником у м3.
Для цього потрібно застосувати таку формулу:
В = 10-3 Х х r,
де Х — об’єм спожитого газу (м3);
r — густина природного газу за нормальних умов, r = 0,723 кг/м3.
Для інших видів палива підставляєте у формулу значення його фактичної витрати (В) у масових одиницях — тонах.
Поділитися
Схожі новини
03.10.2026
У хабі «Єднання» у Харкові мешканці громади отримують безкоштовні юридичні консультації
У хабі «Єднання» у Харкові продовжується надання безкоштовних юридичних консультацій для мешканців Покровської громади. Допомогу надає юрист Благодійного фонду «Рокада» (Харків).
02.10.2026
Професія, що формує майбутнє: освітян привітали з професійним святом
Напередодні Дня працівників освіти, який в Україні відзначають у першу неділю жовтня, у Покровській громаді відбувся урочистий захід, присвячений людям, які щодня навчають, підтримують і допомагають молодому поколінню робити перші кроки у світ знань.
02.10.2026
Служба, мужність і відповідальність: працівників Покровського районного управління поліції відзначили нагородами
З нагоди Дня захисників і захисниць України начальник Покровської міської військової адміністрації Сергій Добряк та заступник очільника громади Олексій Стебель відзначили працівників Покровського районного управління поліції ГУНП в Донецькій області за сумлінне виконання службових обов’язків, високий професіоналізм та вагомий внесок у забезпечення безпеки громадян.
02.10.2026
Інтереси дитини — передусім: комісія розглянула питання щодо збереження майнових прав
Під головуванням заступниці начальника Покровської міської військової адміністрації Наталії Іваньо відбулося чергове засідання комісії з питань захисту прав дитини. Комісія створена розпорядженням начальника Покровської міської військової адміністрації Покровського району Донецької області Сергія Добряка від 29.12.2022 номер 330 рг.
02.10.2026
Через світлини — до історії: книгу Марка Залізняка передали до музею Яворницького
КЗ «Покровський історичний музей» передав до бібліотеки Дніпропетровського національного історичного музею імені Д. І. Яворницького видання «Марко Залізняк. Фото». Символічно, що книга опинилася саме тут, адже майже сто років тому Марка Залізняка та Дмитра Яворницького об’єднала спільна дослідницька робота.
Інші новини
Всі новини
03.10.2026 | 16:55
Освітяни Покровської громади отримали відзнаки Міністерства освіти і науки України
Освіта Покровської громади продовжує жити й розвиватися завдяки людям, які щодня беруть на себе відповідальність, підтримують одне одного та відкривають дітям нові можливості. Особливо важливо, коли ця праця здобуває визнання на державному рівні.
03.10.2026 | 15:15
У хабі «Ми — Донеччина» у Дніпрі мешканці громади отримують юридичну допомогу
У хабі «Ми — Донеччина» у Дніпрі днями відбувся прийом мешканців Покровської громади за участю юриста Благодійного фонду «Рокада».
03.10.2026 | 11:45
«Чернівці — моя казка»: діти Покровської громади долучилися до творчої зустрічі
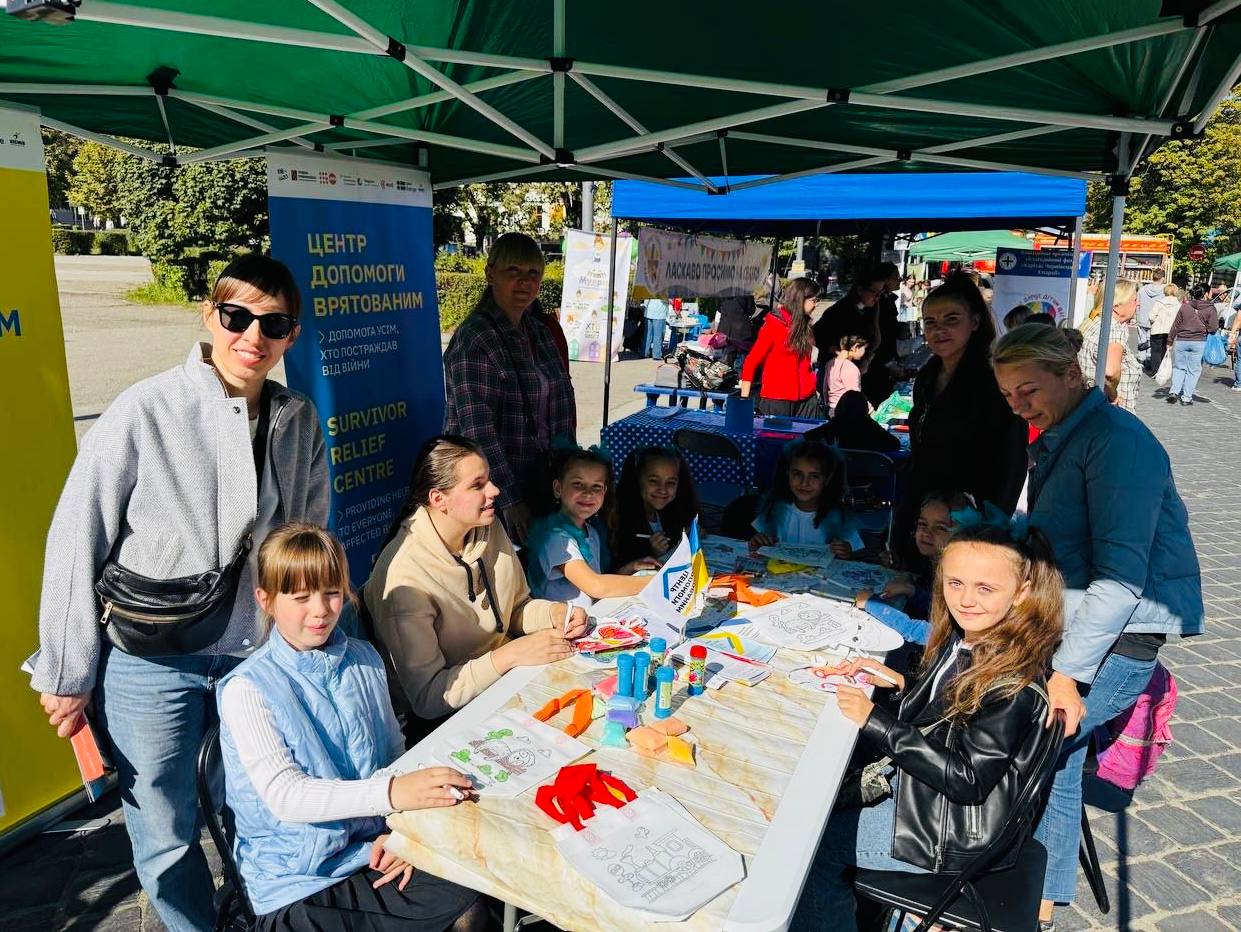
У Чернівцях відбувся захід «Чернівці — моя казка», який об’єднав внутрішньо переміщених мешканців у просторі творчості, спілкування та нових знайомств. Серед учасників були й діти Покровської громади, які відвідують хаб «Єднання» Покровської МВА.